O calendário da dívida: como dar contexto ao saldo
O saldo de hoje é uma fotografia. Os compromissos das próximas semanas mostram a sequência.
Neste texto
O saldo de hoje é uma fotografia. Os compromissos das próximas semanas mostram a sequência.
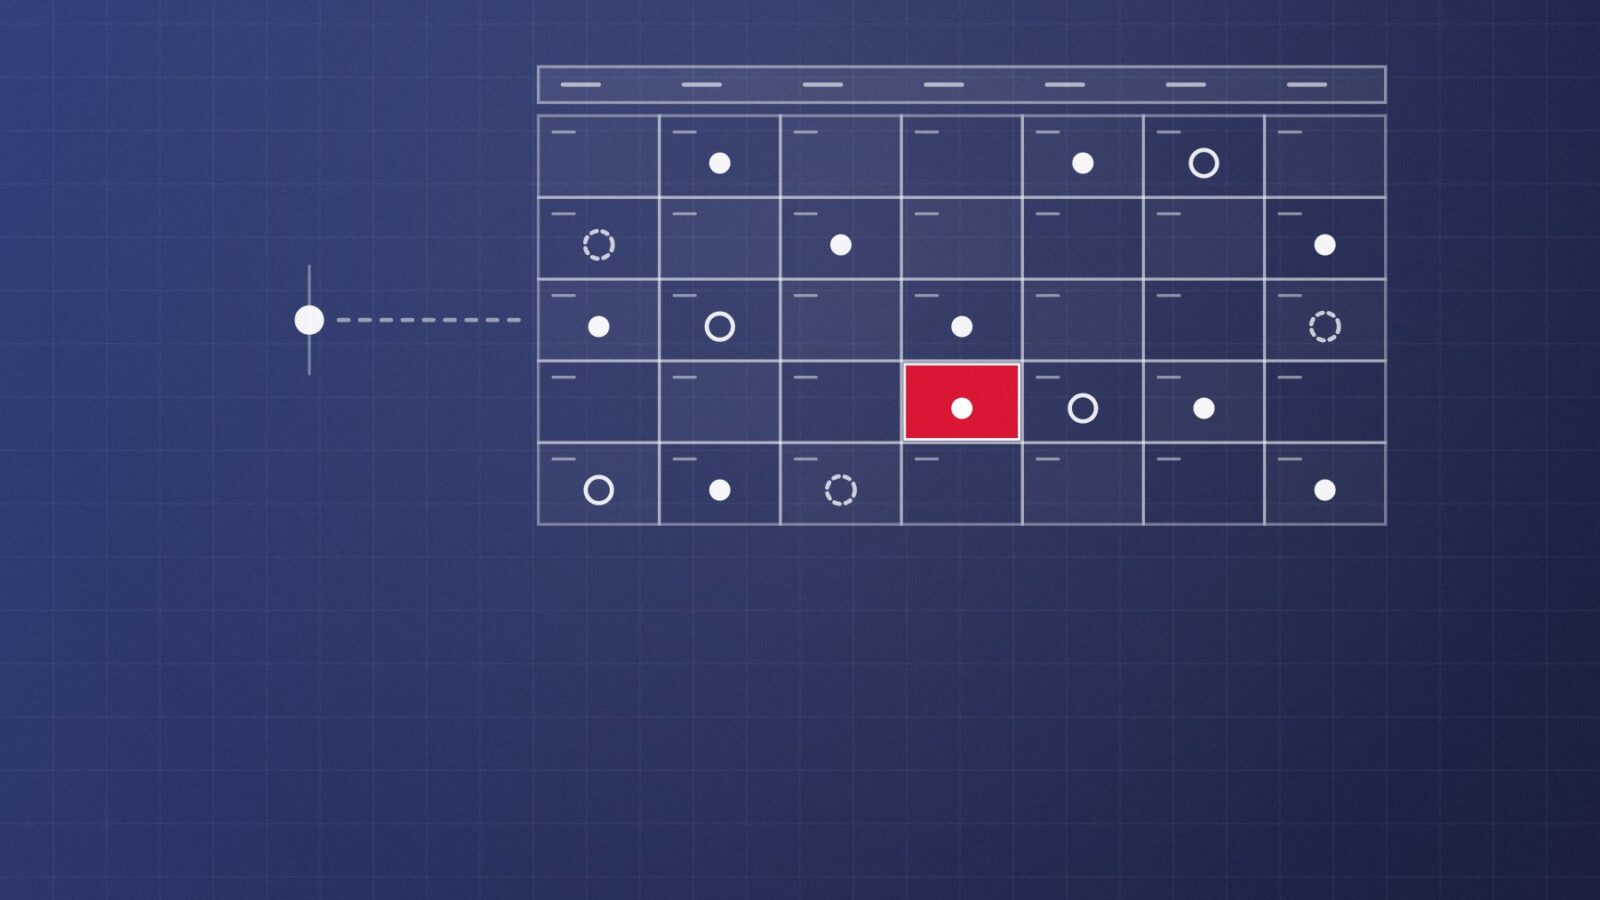
Um calendário da dívida reúne, numa mesma visão, cada vencimento com seu valor, o contrato de origem, o responsável e o grau de certeza — confirmado, esperado ou em negociação — e o confronta com os recebimentos. Com ele, o saldo deixa de ser um número isolado e passa a mostrar quais decisões vêm pela frente.
Para ler essa sequência, reúna vencimentos, valores, contratos e responsáveis numa mesma visão. Separe o pagamento já previsto de uma renegociação ainda em conversa. Uma expectativa pode orientar uma pergunta; não deve aparecer como um acordo fechado.
Depois, confronte as saídas com o calendário de recebimentos e com as demais obrigações da operação. Quando duas áreas usam versões diferentes, a reunião gasta tempo discutindo qual número vale.
Organização não elimina incerteza. Torna visíveis as premissas que sustentam a decisão.
O calendário financeiro precisa mostrar o que vence e o que ainda depende de resposta.
Por que o saldo sozinho engana
Duas empresas com o mesmo saldo devedor podem estar em situações opostas. Numa, os vencimentos se distribuem ao longo de anos e acompanham a geração de caixa. Na outra, metade da dívida vence no mesmo trimestre e depende de renovação para ser paga. O número é igual; a decisão que ele exige, não.
O saldo agregado também esconde a natureza de cada linha. Crédito de curto prazo usado para financiar investimento permanente aparece somado à dívida de longo prazo, como se tivesse o mesmo comportamento. Não tem: precisa ser renovado em cada vencimento, e cada renovação acontece nas condições daquele momento. É o padrão que chamo de esteira que nunca para.
Por fim, o saldo não mostra preço. A mesma soma pode carregar custos muito diferentes, conforme a modalidade, a garantia e a data de contratação. Para dar contexto à taxa de cada contrato, a referência pública é a taxa média do Banco Central para a modalidade — o passo a passo está em Taxa média de juros PJ do Banco Central: como consultar.
Como montar o calendário em cinco passos
- Faça o inventário das operações. Para cada contrato, registre instituição, modalidade, data de contratação, saldo, taxa contratada, garantias e responsável interno. Depois, confira se a lista está completa: o relatório Empréstimos e Financiamentos (SCR), no Registrato do Banco Central, reúne as dívidas e compromissos da empresa com bancos e outras instituições do sistema financeiro.
- Escolha dois horizontes. Uma visão semanal para as próximas treze semanas, onde o caixa é decidido, e uma visão mensal para os doze meses seguintes, onde a estrutura é decidida.
- Classifique cada linha pelo grau de certeza. Confirmado tem condição registrada e documento. Esperado tem previsão e depende de uma confirmação. Em negociação tem condições ainda abertas. As três categorias aparecem separadas, nunca somadas como se fossem a mesma coisa.
- Confronte com entradas e demais obrigações. Recebimentos de clientes, folha, tributos e fornecedores entram na mesma visão. Uma versão única, conhecida por todas as áreas, evita a discussão sobre qual número vale.
- Marque os pontos de decisão. As semanas em que as saídas confirmadas superam as entradas confirmadas são as perguntas de gestão do período. Identificadas com antecedência, ainda permitem escolha; descobertas na véspera, viram urgência.
Erros comuns na montagem
- Somar o que é certo com o que é provável. Uma linha de total que mistura compromisso confirmado e recebimento esperado parece precisa e não é. Totais separados por grau de certeza dizem mais do que um número só.
- Registrar só o principal. Juros, encargos e tarifas fazem parte da saída de caixa da data. Um calendário que mostra apenas a amortização subestima justamente as semanas mais pesadas.
- Deixar a dívida fora da projeção de caixa. Quando o financeiro mantém o calendário da dívida numa planilha e a projeção de caixa em outra, as duas divergem na primeira mudança. A dívida é uma linha da projeção, não um anexo.
- Atualizar sem registrar. Sobrescrever a célula apaga o motivo da mudança. Na reunião seguinte, ninguém sabe se o número mudou por pagamento, por renegociação ou por erro.
Quem precisa ver o calendário
O calendário da dívida não é um documento do financeiro. Sócios e direção usam a visão mensal para decidir estrutura: alongar, antecipar, renegociar, captar. A contabilidade usa a mesma base para conciliar e fechar o período. O comercial e as compras precisam conhecer as semanas apertadas antes de negociar prazos com clientes e fornecedores, porque cada prazo concedido ou obtido muda a linha de entradas e saídas.
A regra prática é uma versão única, com um responsável por manter e uma data de atualização visível no topo. Quem consulta sabe de quando é o número que está vendo.
Aplicação na rotina
Uma atualização útil não apaga a história. Ao confirmar uma condição, registre quando a resposta chegou e qual documento a sustenta. Isso permite explicar por que a projeção de hoje difere da anterior. O calendário deixa de ser uma relação de datas e passa a mostrar as dependências da decisão.
Uma revisão semanal curta costuma bastar: o que venceu e foi pago, o que mudou de categoria, o que entrou na lista e quais pontos de decisão se aproximaram. O registro das mudanças é o que permite, meses depois, reconstruir por que uma escolha foi feita — tema de Premissas visíveis: como preservar a memória do planejamento.
Sinais que pedem atenção
- Vencimentos concentrados. Várias operações vencendo no mesmo mês reduzem a margem de negociação justamente quando ela é mais necessária.
- Renovação para pagar a renovação anterior. Quando a mesma linha é rolada a cada vencimento sem plano de saída, o calendário mostra o padrão da anestesia.
- Pagamento confirmado apoiado em recebimento esperado. Se uma saída certa depende de uma entrada ainda não confirmada, a dependência precisa estar escrita.
- Garantias que crescem. Novas garantias pessoais a cada renovação deslocam o risco para fora da empresa — o padrão da fronteira invisível.
- Renegociação deixada para depois. Conversas iniciadas perto do vencimento acontecem com menos opções, como descrevo em a janela desperdiçada.
Perguntas para a próxima revisão
- Compromisso confirmado: Tem condição registrada e data identificada. Deve entrar no calendário.
- Recebimento esperado: Tem uma previsão. Registre de que confirmação essa previsão depende.
- Negociação em andamento: As condições continuam abertas. Não apresente a conversa como acordo.
- Atualização com origem: Quando algo mudar, preserve a data, a fonte e o responsável pelo registro.